税の公平性を保つための処分
納税は国民の三大義務の一つであり、滞納となっている税金を放置しておくことは、納期限内に納付している大多数の納税義務者との公平性を欠くことになります。また、滞納が多くなることは、市の財政を圧迫し、さらには住民サービスに支障をきたすことにもなりかねません。
滞納状態が続いた場合、「国税徴収法」や「地方税法」の規定に基づき、所有財産の差し押さえを行います(市町村民税の場合、地方税法第331条「市町村の徴税吏員は、当該市町村民税に係る地方団体の徴収金につき、滞納者の財産を差し押さえなければならない。」固定資産税は373条、軽自動車税は463条の27、国民健康保険税は728条、介護保険料及び後期高齢者医療保険料は地方自治法第231条の3第3項にて、それぞれ同様の内容が定められています)。
地方税法では、市税の滞納処分は、国税徴収法の規定の例によるとされており、納期限内に納付がない方に対して、督促状や催告書、電話催告などにより自主納付を促していますが、それでも納税に誠意が見られない方には、税の公平性を保つために、やむを得ず財産調査や差押を執行します。
滞納処分の流れ
納期限
市税等は、前年分の所得、不動産や軽自動車といった資産の所有状況に応じて毎年課税され、公平に負担していただいているものです。これらの市税等には、それぞれ納期限が定められており、その納期限内に納付することになっています。
また、納期限の翌日から延滞金が計算され、財産調査・滞納処分の対象になります。
督促、(催告)とは
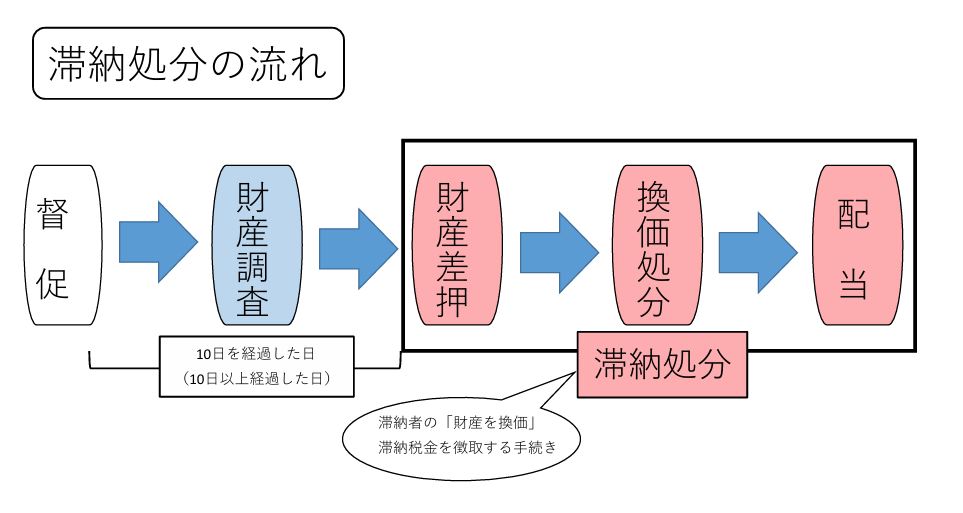
納期限を過ぎても納付が無い場合、ご自身で納付をしていただくために督促状を発送し納めていただくよう督促します。
地方税法では督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならないとされています(市町村民税…地方税法第331条、固定資産税…373条、軽自動車税…463条の27、国民健康保険税…728条、介護保険料及び後期高齢者医療保険料…地方自治法第231条の3第3項)。
那須烏山市では督促状を送付しても納付がない場合は、催告書の送付、電話、訪問による催告を行う場合もあります。
財産調査とは
督促状を送付しても納付が無い場合は、滞納者の財産を発見するために、官公署・金融機関・勤務先・取引先・滞納者の財産を占有する第三者等に対して調査を行ないます。(対象財産:給与、預貯金、不動産、動産、自動車など)
また、財産の発見、差押などの必要がある場合、滞納者やその関係者の住居を相手方の意思に関係なく捜索することができます。
これらの調査や捜索は、国税徴収法第141条および第142条から147条の規定に基づき、滞納者に事前に了承を得ずに行なうことができます。
財産差押とは
財産調査で発見された滞納者の財産を差し押さえます。差押を行なった場合、滞納者やその財産の利害関係者(会社、金融機関、不動産の抵当権者など)に「差押通知書」を送付します。財産が不動産の場合、登記簿上に差押の登記がされます。差押の対象となった市税等および納付日までの延滞金を全額納付すれば差押は解除になります。
換価処分とは
差押後も納付をしていただけない場合、差し押さえた財産は、滞納者の意思にかかわらず、債権の取立てや公売により換価し滞納市税に充当します。
早目の相談
滞納処分として財産調査や差押をされてしまうことは、社会的信用を失うことにもなりかねません。
督促状や催告書がお手元に届いた場合はそのままにせず、速やかに納付してください。
またやむを得ない理由で、一時的に税金を納期限内に納付することが困難な方については、「払えないから」と放置するのではなく、税務課にご相談ください。